«Tesis sobre control interno» es una de las búsquedas más frecuentes entre estudiantes de Contaduría, Auditoría y Administración, y por buenas razones: el control interno es un tema que cualquier organización entiende, existe un marco de referencia reconocido (COSO), se puede medir con cuestionarios o con revisiones documentales y permite diseños viables en un semestre. El problema es que el término se usa de maneras distintas: a veces como sistema de reglas, a veces como actitud de las personas y a veces como lista de procedimientos. Una tesis sólida empieza por decidir qué entiende por control interno y qué parte va a medir. Esta guía te da el mapa del constructo, los instrumentos posibles, las hipótesis y diseños que se sostienen, 10 títulos y, como esta es una guía de la sección de citas, el detalle de cómo citar el marco COSO y los estudios que lo aplican en APA 7.
Qué es el control interno
El control interno es el conjunto de políticas, procedimientos y prácticas con los que una organización busca tener una seguridad razonable de lograr sus objetivos de operación, de información y de cumplimiento. En la literatura de contaduría y auditoría, el marco más usado para estudiarlo es el de COSO (Committee of Sponsoring Organizations of the Treadway Commission), publicado en 1992 y actualizado en 2013, que organiza el control interno en cinco componentes interrelacionados y 17 principios: ambiente de control, evaluación de riesgos, actividades de control, información y comunicación, y actividades de supervisión. La premisa del marco es que un sistema de control interno es efectivo cuando los cinco componentes están presentes, funcionan y operan de manera integrada.
Esto tiene una consecuencia práctica para tu tesis: no basta con decir que «mides el control interno». Debes definir si lo evalúas como un todo (el grado de aplicación del marco) o si estudias un componente (por ejemplo, las actividades de control en inventarios o el ambiente de control en una pyme). Y debes decir con qué fuente defines el concepto, porque cada manual lo describe de manera ligeramente distinta.
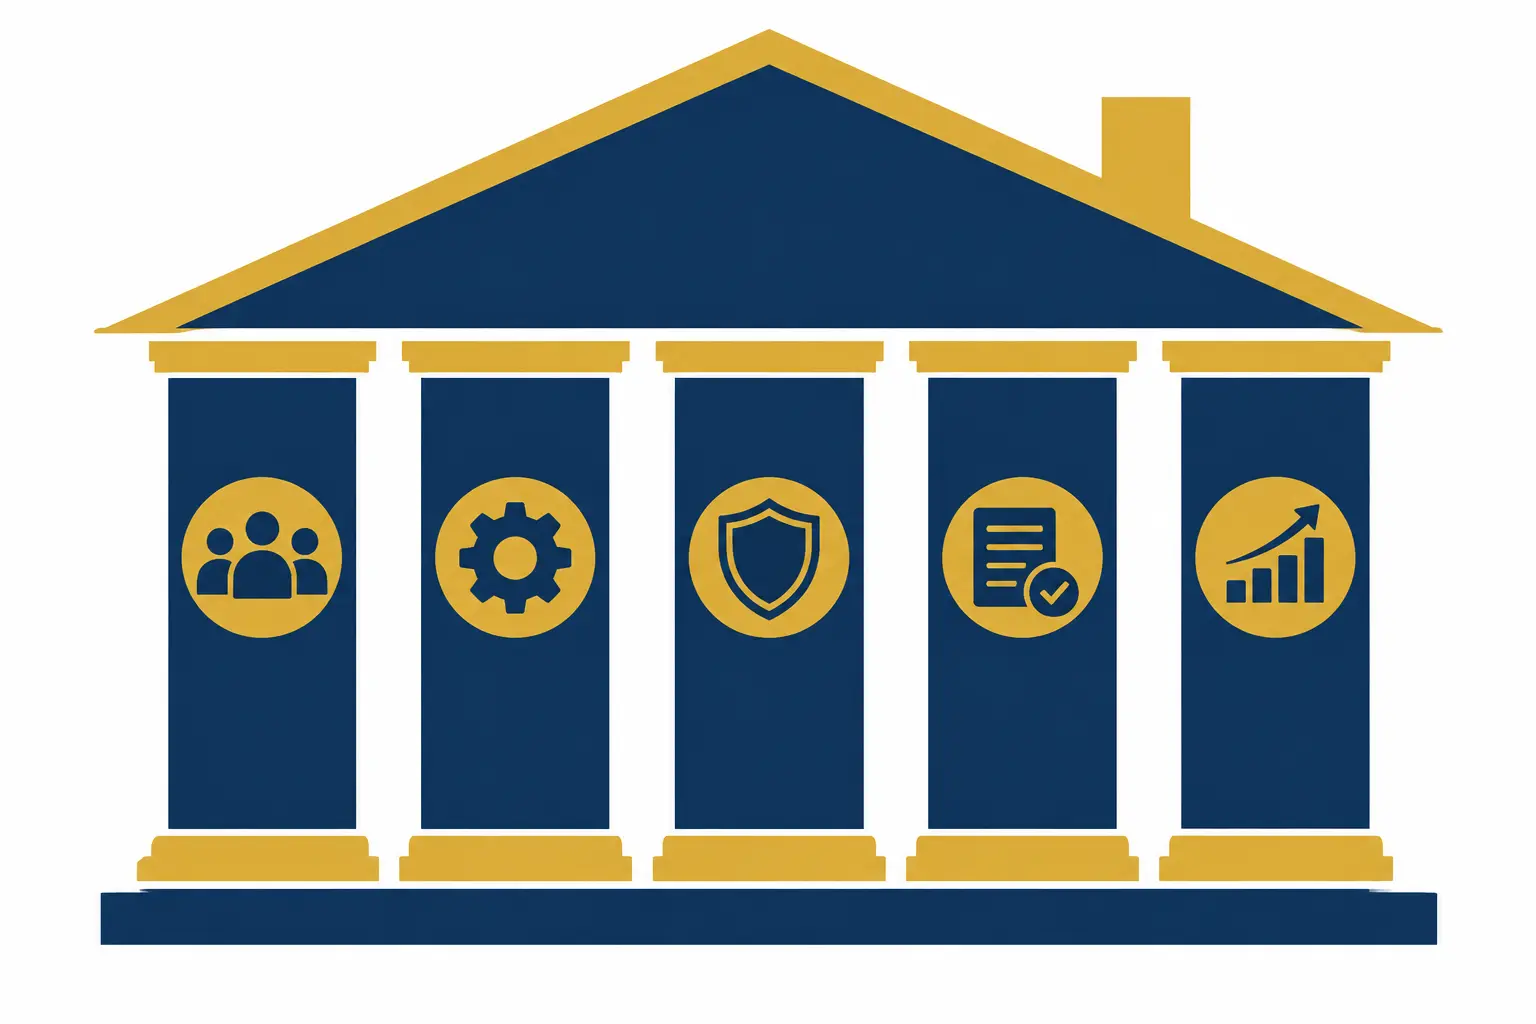
Los cinco componentes como dimensiones de tu variable
- Ambiente de control: integridad y valores éticos, estructura organizacional, asignación de autoridad y responsabilidad, compromiso con la competencia del personal.
- Evaluación de riesgos: cómo identifica y analiza la organización los riesgos que amenazan sus objetivos, incluido el riesgo de fraude.
- Actividades de control: políticas y procedimientos que aseguran que se cumplen las directrices de la administración: autorizaciones, conciliaciones, segregación de funciones, controles sobre activos.
- Información y comunicación: calidad de la información que se genera y cómo circula dentro y fuera de la organización.
- Actividades de supervisión: evaluaciones continuas o puntuales para comprobar que los controles funcionan y para corregir deficiencias.
Usar los cinco componentes como dimensiones de tu variable te permite construir un instrumento con ítems por dimensión y formular objetivos específicos por componente, lo que ordena todo el diseño. Si tu empresa es pequeña, es razonable estudiar solo algunos; explica por qué y declara la delimitación. Como ejemplo de ítems ilustrativos, uno por componente: «en mi área se comunican por escrito los valores y las reglas de conducta» (ambiente de control); «se analizan los riesgos antes de cambiar un procedimiento» (evaluación de riesgos); «las salidas de mercancía requieren una autorización documentada» (actividades de control); «recibo a tiempo la información que necesito para mi trabajo» (información y comunicación); «los controles se revisan periódicamente y se corrigen las fallas» (supervisión).
Qué dicen los estudios que lo han aplicado en México
Un estudio reciente analizó el grado de aplicación del modelo COSO 2013 en empresas que cotizan en la Bolsa Mexicana de Valores; aplicó una encuesta tipo Likert basada en COSO 2013 a personal de las áreas de contaduría y auditoría, midió la eficiencia operativa y la rentabilidad con datos de sus informes financieros de 2010 a 2020 y utilizó un modelo de regresión lineal cuantil; los autores reportan que la percepción de control interno resultó significativa con un coeficiente negativo en esa relación y discuten posibles explicaciones (Barrera Guerra y Hinojosa Cruz, 2025, Contaduría y Administración, 70[3], 514, https://doi.org/10.22201/fca.24488410e.2025.5007). Otro trabajo publicado en la misma revista propuso un índice para evaluar la gestión del control interno (Vega de la Cruz, Lao León y Nieves Julbe, 2017, Contaduría y Administración, 62[2], 683-698, https://doi.org/10.1016/j.cya.2017.01.004). Para una tesis de licenciatura, el primero te muestra cómo se puede construir una encuesta a partir de COSO, y el segundo, que existen formas de resumir la evaluación en un índice. Ambos son ejemplos de lo que debes buscar en tus antecedentes; ábrelos completos antes de citarlos.
Cómo plantear el problema, los objetivos y las hipótesis
Un planteamiento sólido identifica una señal concreta (diferencias de inventario, pérdidas por devoluciones, observaciones de una auditoría, quejas por retrasos en conciliaciones), el vacío (no se ha evaluado el control interno con un instrumento estructurado) y cierra con una pregunta. Ejemplo ilustrativo: «En una empresa comercializadora de abarrotes se registran diferencias recurrentes entre el inventario físico y el contable. ¿Cuál es el grado de aplicación de las actividades de control sobre inventarios y cómo se relaciona con las diferencias registradas?».
- Objetivo general: evaluar el grado de aplicación de las actividades de control sobre inventarios en la empresa durante el periodo de estudio.
- Objetivos específicos: (1) describir los procedimientos formales de recepción, almacenamiento y salida de mercancía; (2) medir la percepción del personal sobre la aplicación de esos procedimientos; (3) relacionar la percepción con las diferencias registradas en los conteos físicos.
- Hipótesis ilustrativa: H1: existe una relación significativa entre el grado de aplicación percibido de las actividades de control y el porcentaje de diferencias en los conteos físicos; H0: no existe relación.
Con diseños transversales hablarás de relación, no de que el control interno «reduce» las pérdidas. Si quieres hablar de efecto, necesitas comparar periodos antes y después de implementar una mejora.
Cómo medirlo: instrumentos y fuentes de datos
Hay cuatro formas habituales de medir el control interno en una tesis. La primera es un cuestionario tipo Likert dirigido al personal, con ítems agrupados por componente, como hicieron Barrera Guerra y Hinojosa Cruz (2025) a partir de COSO 2013; es la más común en licenciatura. La segunda es una lista de verificación o de cotejo aplicada por el investigador sobre procedimientos y documentos. La tercera es una revisión documental de manuales, políticas y registros. La cuarta, útil en estudios de caso, son entrevistas al personal clave, como el contador, el jefe de almacén y el encargado de compras.
Si elaboras tu propio cuestionario, necesitas evidencia de validez y confiabilidad: tabla de especificaciones, juicio de expertos, prueba piloto y coeficiente de consistencia interna. El procedimiento está explicado en la guía de validez y confiabilidad de un instrumento. Si adaptas el instrumento de otro estudio, pide permiso o confirma la licencia y cítalo. No uses puntos de corte inventados para clasificar el control interno en «bueno», «regular» o «deficiente»; define criterios con una fuente o interpreta con medias por componente.
Diseños que se sostienen
Los diseños más viables son el descriptivo transversal (nivel de aplicación por componente), el correlacional (relación con otra variable, como diferencias de inventario o rentabilidad) y el estudio de caso en una empresa, con revisión documental y entrevistas. Un diseño comparativo entre áreas o sucursales también funciona. Para evaluar el efecto de una mejora necesitas un diseño con mediciones antes y después, que implica más tiempo y acceso. En cualquier caso, justifica la unidad de análisis (la empresa, el área, el proceso) y declara las limitaciones, sobre todo el sesgo de autorreporte: las personas pueden describir los controles como más aplicados de lo que realmente son.
Para los datos de contexto financiero que acompañan tu análisis, como razones de liquidez o rentabilidad, la guía de razones financieras en tu tesis de Contaduría te indica cuáles calcular y con qué compararlas.
Cómo citar el marco COSO y los estudios en APA 7
Como el marco COSO es un documento de una organización, se cita con la organización como autor. En el texto: Committee of Sponsoring Organizations of the Treadway Commission [COSO] (2013) la primera vez, y después COSO (2013). En la cita parentética: (Committee of Sponsoring Organizations of the Treadway Commission [COSO], 2013) y luego (COSO, 2013). En la lista de referencias, un ejemplo de forma:
- Committee of Sponsoring Organizations of the Treadway Commission. (2013). Internal control—Integrated framework.
Cuando el editor es el mismo que el autor, en APA 7 se omite el nombre del editor. Verifica en el ejemplar que consultaste si es la versión completa, el resumen ejecutivo o una traducción al español, y cita lo que realmente leíste: si usaste una traducción, el título y el traductor cambian. Para los estudios, el formato es el de artículo: Barrera Guerra, J. L., Jr. y Hinojosa Cruz, A. V. (2025). Título del artículo. Contaduría y Administración, 70(3), 514. DOI. Copia el título exacto de la fuente. Si citas leyes, normas o disposiciones mexicanas sobre control interno, consulta la guía de cómo citar una ley en APA 7, y para normas de información financiera, cómo citar las NIF y los estados financieros.
Cuando tengas verificadas las fuentes del marco COSO y de tus estudios, Tesify Bibliografía Automática te ayuda a organizar las referencias en APA 7. Comprueba cada registro contra el documento original antes de entregar tu tesis.
10 títulos de tesis sobre control interno para adaptar
Son ejemplos ilustrativos: cambia empresa, proceso y periodo por los de tu proyecto.
- Grado de aplicación del control interno en el área de inventarios de una comercializadora de abarrotes.
- Evaluación del ambiente de control en una pyme de servicios de la ciudad de tu estudio.
- Actividades de control sobre efectivo y su relación con diferencias en arqueos de caja en una cadena de tiendas.
- Percepción del personal sobre la supervisión del control interno en una institución educativa privada.
- Control interno en las compras y su relación con los costos de adquisición en una empresa de manufactura.
- Segregación de funciones y riesgo de errores en las cuentas por cobrar de una distribuidora.
- Diagnóstico del control interno en una asociación civil con base en los componentes de COSO.
- Control interno de nóminas y su relación con las diferencias de pago en una empresa de servicios.
- Evaluación del sistema de información y comunicación contable en una cooperativa.
- Propuesta de mejora del control interno de activos fijos a partir de un diagnóstico en una empresa constructora.
Errores frecuentes en tesis de control interno
- Usar «control interno» sin definirlo ni citar el marco que se toma como referencia.
- Medir solo con un ítem global («¿cree que el control interno es bueno?»).
- Confundir control interno con auditoría interna o con auditoría externa.
- Afirmar que el control interno «causa» menos fraudes o pérdidas con un diseño transversal.
- Copiar un cuestionario de otra tesis sin permiso, sin adaptación y sin reportar su confiabilidad.
- No proteger la confidencialidad de la información de la empresa y del personal encuestado.
Si necesitas la estructura completa del documento y ejemplos de casos prácticos, la guía de cómo hacer una tesis de Contaduría ordena los capítulos.
Preguntas frecuentes
¿Qué diferencia hay entre control interno y auditoría interna?
El control interno es el sistema de políticas y procedimientos de la organización; la auditoría interna es una función que evalúa de manera independiente si ese sistema funciona. Una tesis puede estudiar uno u otra, pero no deben confundirse.
¿Necesito usar el marco COSO?
No es obligatorio, pero es el marco más citado y facilita estructurar el instrumento. Si usas otro, justifica por qué y cita su fuente.
¿Puedo hacer la tesis en una empresa pequeña?
Sí. En una empresa pequeña conviene delimitar un proceso o componente y reconocer que los resultados no se generalizan a otras empresas.
¿Cómo cito un documento de COSO en APA 7?
Con la organización como autor, el año y el título del documento en cursiva. Cita la versión que consultaste: el marco completo, el resumen ejecutivo o una traducción.