Un ejemplo de tesis completa de Contaduría te sirve para algo muy concreto: ver cómo encajan entre sí el planteamiento, los objetivos, la metodología y las conclusiones, no solo leer la teoría de cada uno por separado. Este es un modelo anotado —cada sección trae un fragmento redactado y la nota que explica la decisión detrás. Los datos financieros de este ejemplo son ficticios y están marcados como tales; no los copies, y no los cites como si fueran reales.
Qué es (y qué no es) este modelo
Es una estructura ilustrativa para que veas la lógica completa de una tesis de Contaduría, del planteamiento a las conclusiones. No sustituye tu reglamento de titulación, no reemplaza los estados financieros reales que vas a analizar y no es un documento para presentar como propio. Si aún no decides el enfoque de tu tesis (auditoría, fiscal, financiero, costos), primero revisa razones financieras en tu tesis de Contaduría para entender qué tipo de análisis vas a necesitar sostener.
Si tu enfoque es fiscal, de costos o auditoría (no financiero)
El ejemplo de esta guía usa razones financieras porque es el enfoque más común en tesis de licenciatura, pero la misma estructura de nueve secciones sirve para otros enfoques con dos cambios: en una tesis fiscal, el marco teórico se ancla a la legislación tributaria vigente (LISR, LIVA, Resolución Miscelánea Fiscal del ejercicio) en lugar de a modelos financieros, y los resultados presentan el impacto fiscal calculado, no razones. En una tesis de costos, el marco teórico se organiza alrededor del sistema de costeo elegido (absorbente, directo, ABC) y los resultados muestran la estructura de costos obtenida. En auditoría, la metodología describe el programa de auditoría aplicado y los resultados son los hallazgos, no cifras comparadas contra un referente.
Índice tipo de una tesis de Contaduría
Portada, resumen (abstract), índice, introducción, planteamiento del problema, justificación, objetivos, marco teórico, marco metodológico, resultados, discusión o análisis de resultados, conclusiones y recomendaciones, referencias en APA 7 y anexos (estados financieros consultados, formato de entrevista o cuestionario, cartas de autorización). La secuencia es la misma que en cualquier tesis cuantitativa; lo que cambia es qué llevas en marco teórico y qué instrumento usas para levantar los datos.
0. Resumen (abstract)
Fragmento de ejemplo: “Introducción: el análisis de razones financieras es una herramienta clave para la toma de decisiones en pequeñas y medianas empresas. Objetivo: analizar la situación financiera de la empresa X mediante razones de liquidez, rentabilidad y endeudamiento durante el periodo 2023-2025 (ilustrativo). Metodología: estudio cuantitativo, descriptivo, con diseño no experimental, longitudinal retrospectivo, mediante análisis documental de estados financieros. Resultados: la razón de liquidez corriente promedio fue de 1.4, por debajo del referente sectorial de 1.8 (ilustrativo). Conclusión: la empresa enfrenta un riesgo de liquidez moderado que requiere ajustes en su ciclo de cobranza. Palabras clave: razones financieras, liquidez, pyme, análisis financiero.” Nota: el resumen repite en miniatura la secuencia completa de la tesis y se escribe siempre al final, en 200–250 palabras.
1. Portada y datos generales
La portada de una tesis de Contaduría en México lleva: institución, escuela o facultad, título exacto, el grado que se obtiene (Licenciada o Licenciado en Contaduría), tu nombre, el nombre del director o directora, ciudad y año. Ejemplo de título bien construido: “Análisis de razones financieras de liquidez, rentabilidad y endeudamiento en una pyme comercial: estudio de caso 2023-2025”. Nota: el título anuncia qué razones vas a analizar, en qué tipo de empresa y en qué periodo —eso evita que el jurado tenga que adivinar el alcance en la primera página.
2. Planteamiento del problema
Fragmento de ejemplo: “Las pequeñas y medianas empresas del sector comercial en México frecuentemente toman decisiones financieras de manera intuitiva, sin un análisis sistemático de sus estados financieros. La empresa X, dedicada a la comercialización de insumos, no cuenta con un diagnóstico financiero formal pese a llevar cinco años de operación, lo que limita la capacidad de sus directivos para anticipar riesgos de liquidez o evaluar su rentabilidad real frente al sector. Esta investigación busca analizar su situación financiera a través de razones financieras clave.” Nota: el planteamiento va de lo general (la práctica común en pymes) a lo específico (el vacío en esta empresa) y cierra anunciando la herramienta —razones financieras— que la tesis va a aplicar.
3. Objetivos
General: “Analizar la situación financiera de la empresa X mediante razones de liquidez, rentabilidad y endeudamiento durante el periodo 2023-2025.” Específicos: 1) Calcular las razones de liquidez, rentabilidad y endeudamiento a partir de los estados financieros del periodo; 2) Comparar los resultados obtenidos con los referentes del sector; 3) Identificar las áreas de riesgo financiero y proponer recomendaciones de mejora. Nota: cada específico corresponde a una etapa del análisis —calcular, comparar, recomendar— y entre los tres agotan exactamente lo que promete el general.
4. Justificación
Fragmento de ejemplo: “Este estudio es relevante porque proporciona a la dirección de la empresa X un diagnóstico financiero basado en evidencia documental, útil para la toma de decisiones sobre financiamiento, cobranza e inversión. Desde la disciplina contable, aporta un caso aplicado sobre el comportamiento financiero de una pyme comercial mexicana en un periodo de recuperación económica posterior a la pandemia, un segmento con información pública limitada.” Nota: como en cualquier justificación de Contaduría aplicada, hay dos capas —el beneficio directo para la empresa que te dio acceso a sus estados financieros, y el aporte, aunque modesto, al conocimiento contable del sector.
5. Marco teórico
El marco teórico de una tesis de Contaduría se organiza alrededor de las categorías contables o financieras que vas a analizar, no como un resumen cronológico de autores. Fragmento de ejemplo (apertura de un subtema): “El análisis de razones financieras, según la literatura contable clásica, permite convertir las cifras de los estados financieros en indicadores comparables entre periodos y entre empresas del mismo sector. Las razones de liquidez miden la capacidad de la empresa para cubrir sus obligaciones de corto plazo, mientras que las razones de rentabilidad evalúan la eficiencia con la que genera utilidades a partir de sus recursos…”. Nota: cada categoría de razón (liquidez, rentabilidad, endeudamiento, actividad) se explica primero en teoría y después se conecta con la fórmula exacta que vas a usar en resultados.
El segundo subtema suele ser el marco normativo: las Normas de Información Financiera (NIF) que rigen la elaboración de los estados que vas a analizar. Fragmento de ejemplo: “Los estados financieros analizados en esta investigación se elaboran conforme a las Normas de Información Financiera (NIF) vigentes en México, particularmente la NIF B-3 respecto a la estructura del estado de resultado integral y la NIF B-6 respecto al estado de situación financiera.” Nota: nombra la norma exacta que aplica a cada estado que vas a usar —esto es lo primero que un sínodo de Contaduría revisa, y es un error frecuente dejarlo genérico (“las NIF aplicables”) en lugar de citar la norma específica.
6. Metodología
Fragmento de ejemplo: “Estudio con enfoque cuantitativo, de tipo descriptivo, con diseño no experimental, longitudinal retrospectivo. La unidad de análisis fue la empresa X, mediante el análisis documental de sus estados financieros correspondientes a los ejercicios 2023, 2024 y 2025, proporcionados por la dirección administrativa bajo acuerdo de confidencialidad. Se calcularon 8 razones financieras (2 de liquidez, 3 de rentabilidad, 3 de endeudamiento) siguiendo las fórmulas estándar de la literatura contable, y los resultados se compararon con los referentes publicados para el sector comercio al por menor.” Nota: cuando tu “instrumento” es documental (estados financieros, no una encuesta), la metodología debe declarar de dónde salen los datos, bajo qué condición de acceso, y contra qué referente vas a comparar —sin ese referente, un resultado aislado no dice nada.
7. Resultados (ejemplo ilustrativo, datos inventados)
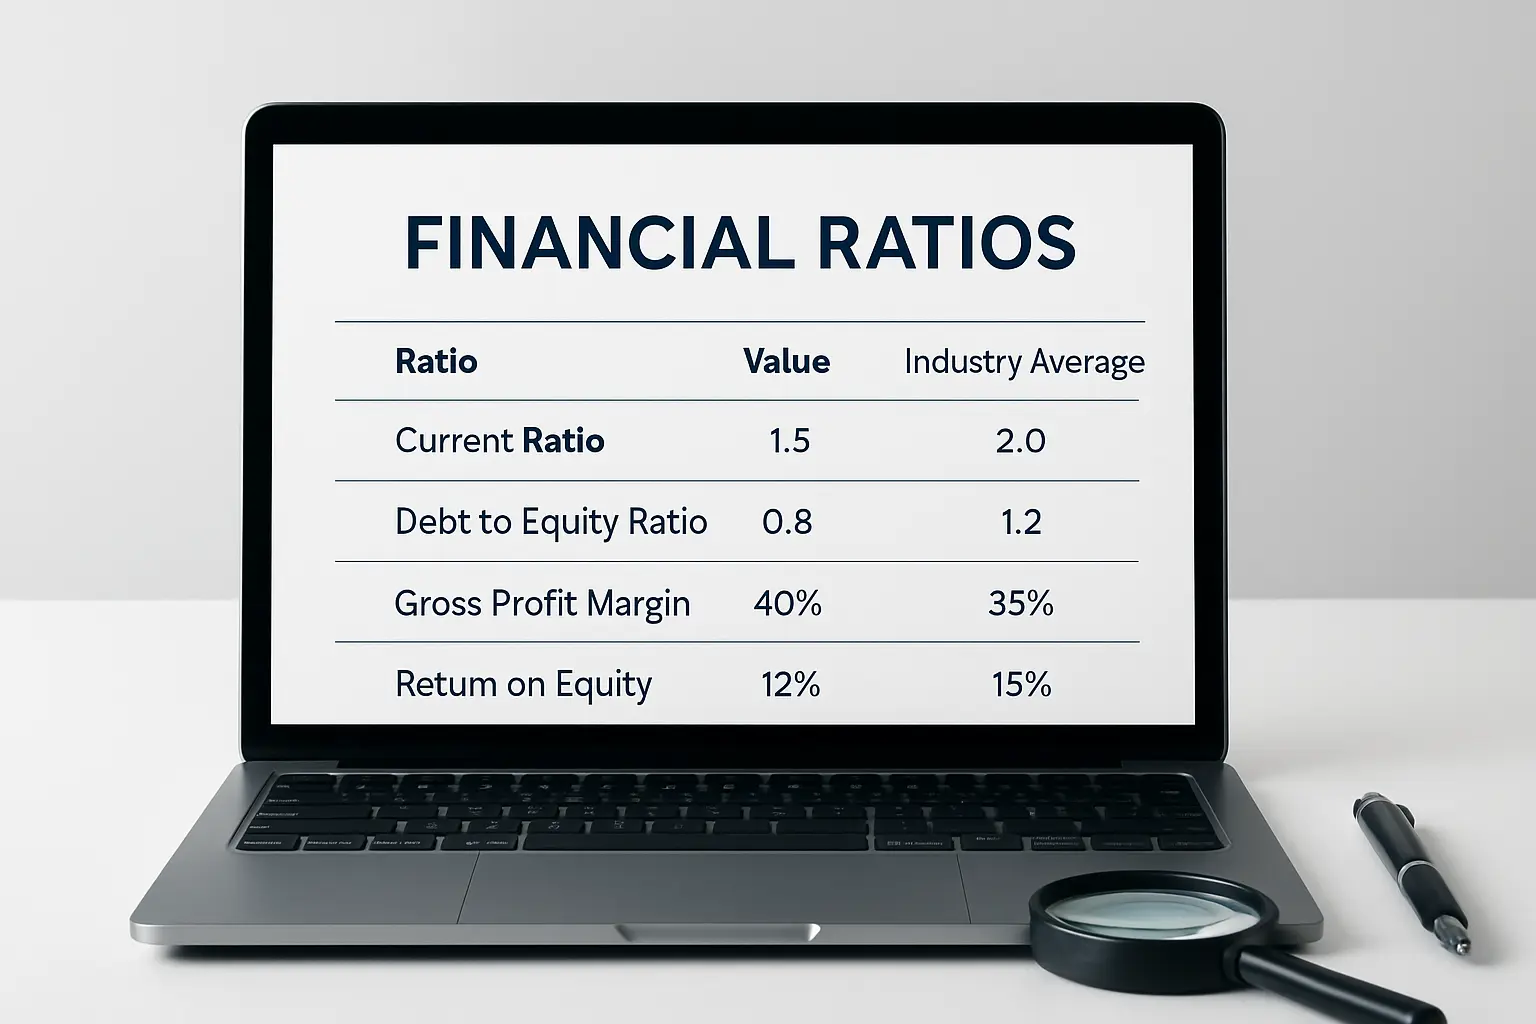
Los datos de esta sección son ficticios, solo para mostrar cómo se redacta —nunca los cites como reales. Fragmento de ejemplo: “La razón de liquidez corriente de la empresa X fue de 1.4 en promedio del periodo analizado, por debajo del referente sectorial de 1.8 (ilustrativo). La razón de rentabilidad sobre activos (ROA) se ubicó en 6.2%, ligeramente por debajo del promedio del sector comercio (7.5%, ilustrativo). La razón de endeudamiento total fue de 0.52, lo que indica que poco más de la mitad de los activos de la empresa están financiados con pasivos.” Nota: cada razón se presenta con su fórmula implícita, el valor obtenido y el referente de comparación en la misma frase —nunca solo el número suelto.
8. Discusión o análisis de resultados
Fragmento de ejemplo: “La liquidez corriente por debajo del referente sectorial (ilustrativo) sugiere que la empresa X podría enfrentar dificultades para cubrir sus obligaciones de corto plazo si no ajusta su ciclo de cobranza. Este hallazgo es consistente con estudios previos sobre pymes comerciales mexicanas, que señalan la gestión del capital de trabajo como un punto crítico en este segmento. Una limitación de este análisis (ilustrativo) es que se basa en tres ejercicios fiscales, un periodo corto para identificar tendencias de largo plazo.” Nota: la discusión interpreta el número —qué significa para la empresa, no solo si es alto o bajo— y lo compara con lo que dice la literatura del marco teórico.
9. Conclusiones y recomendaciones
Fragmento de ejemplo: “Se concluye que (ilustrativo) la empresa X presenta un riesgo de liquidez moderado y una rentabilidad ligeramente inferior al referente del sector, mientras que su nivel de endeudamiento se mantiene dentro de un rango manejable. Se recomienda a la dirección de la empresa revisar sus políticas de cobranza para reducir el periodo promedio de cobro, y se sugiere para futuras investigaciones ampliar el periodo de análisis a cinco ejercicios fiscales.” Nota: cada conclusión responde a un objetivo específico, y cada recomendación va dirigida a alguien concreto dentro de la organización, no es un consejo genérico.
Lo que hace que un jurado apruebe este tipo de tesis
- El título anuncia qué razones se analizan, en qué tipo de empresa y en qué periodo.
- Cada razón financiera se presenta con su valor y su referente de comparación, nunca aislada.
- El marco normativo cita la NIF exacta que aplica a cada estado financiero usado, no “las NIF” en general.
- La metodología declara de dónde salen los datos y bajo qué condición de acceso se obtuvieron.
- La discusión interpreta el número, no lo repite —explica qué implica para la organización.
- Las conclusiones responden uno a uno a los objetivos específicos, sin datos nuevos.
Checklist antes de entregar tu tesis
- El enfoque (financiero, fiscal, costos o auditoría) está declarado desde el planteamiento, no se descubre a mitad del documento.
- Cada cifra o razón trae su referente de comparación explícito.
- El marco normativo cita la NIF, ley fiscal o norma de auditoría exacta, con artículo o sección cuando aplica.
- Existe un acuerdo de confidencialidad documentado si trabajaste con estados financieros reales de una empresa.
- Las conclusiones no introducen datos que no aparecieron antes en resultados.
Errores comunes al armar tu propio modelo
El error más frecuente es calcular razones financieras sin comparar contra un referente —un número solo no dice si la empresa está bien o mal, necesita un punto de comparación (el sector, un periodo anterior, la competencia). El segundo es mezclar NIF con normas fiscales o de auditoría sin distinguirlas —cada una tiene un objetivo distinto y un jurado de Contaduría las diferencia de inmediato. El tercero es omitir cómo obtuviste acceso a los estados financieros reales: si trabajas con una empresa real, necesitas un acuerdo de confidencialidad documentado, no solo mencionarlo de pasada.
Dónde consultar tesis reales de Contaduría
Este modelo es ilustrativo a propósito. Para leer tesis reales y completas, revisa los repositorios institucionales de tu universidad o el buscador federado de repositorios de tesis en México. Y si tu tesis necesita software para el análisis (Excel, SPSS o un ERP), compara las opciones en qué software usar en tu tesis de Contaduría. Para el formato exacto de las citas de NIF y estados financieros en tu bibliografía, revisa cómo citar las NIF y los estados financieros en APA 7.